
Strateji, Performans ve Kurumsal Yönetişim
İddiadan doğrulanmış kazanca
Bir iyileştirmenin kazancını tahminden ayırmak, önceden yazılmış tabanla ölçmek, başka bir kişiye doğrulatmak ve kalıcılığını yeniden ölçmek.
- Düzey:
- Uygulama
- Kimin için:
- Strateji ve planlama sorumlusu, Fabrika müdürü, Yalın ve OPEX uzmanı
Tanım
Doğrulanmış kazanç, bir iyileştirmenin kazancının tahminden değil ölçümden hesaplanıp onaylanmış halidir. Tasarruf doğrudan ölçülemez, çünkü olmayan bir tüketimi anlatır. Bu yüzden uygulamadan önceki taban ile sonraki dönem karşılaştırılır ve koşullardaki fark düzeltilir. EVO'nun IPMVP protokolü bu karşılaştırmanın kurallarını enerji ve su projeleri için yazar.
Ne zaman işe yarar?
- İyileştirme kazançları yönetime ya da finansa raporlanacaksa.
- Bir ödül ya da tanınma kazancın büyüklüğüne bağlıysa.
- Kazancın bütçeye ya da plana yazılması isteniyorsa.
Ne zaman işe yaramaz?
- Kazancı ölçecek veri yoksa ve toplanamıyorsa; kazanç tahmin olarak kalır ve öyle yazılır.
- Bir güvenlik önlemini yalnız parasal kazançla tartmak için; önlem kazanç çıkmasa da gerekebilir.
Adım adım yöntem
Kazancın türünü seçin
Nakit kazanç, zaman ve verimlilik, önlenen maliyet ayrı türlerdir; her iddiaya tek tür yazın.
Tabanı ve yöntemi önceden yazın
Hangi ölçünün, hangi dönemin ve hangi birim maliyetin kullanılacağını uygulamadan önce yazın.
Ölçüm dönemini açın
Uygulamadan sonra aynı ölçüyü aynı biçimde toplayın.
Koşul farkını düzeltin
Üretim miktarı ya da ürün karması değiştiyse karşılaştırmayı aynı temele getirin.
Doğrulamayı başka kişiye verin
İddiayı yazan kişi kendi kazancını onaylamaz; finans ya da yetkili kişi karar verir.
Tahmini ve doğrulananı ayrı tutun
İki tutarı yan yana raporlayın; ikisini tek toplamda birleştirmeyin.
Kalıcılığı yeniden ölçün
Belirli günlerde aynı ölçümü yineleyin ve kazancın ne kadarının korunduğuna bakın.
Örnek senaryo
Fireyi azaltan Kaizen'in kazancı
Bir plastik enjeksiyon atölyesinde Kaizen ekibi bir kalıbın ayarını değiştirmeyi önerir ve yıllık kazancı başvuruya tahmin olarak yazar. Kalite mühendisi değişiklikten önce tabanı yazar: önceki üç ayın adet başına firesi. Değişiklikten sonraki üç ay aynı ürünlerde adet başına fireyle karşılaştırılır. Finans sorumlusu kilogram başına malzeme maliyetiyle tutarı hesaplayıp doğrular; altı ay sonra ölçüm yinelenir.
Kurgusal örnektir; kişi, şirket ve sayılar gerçek değildir.
Sık hatalar
- Tahmini doğrulanmış gibi raporlamak; yönetim olmayan bir kazanca göre karar verir.
- Nakit kazancı, zamanı ve önlenen maliyeti tek toplamda birleştirmek; toplam ne parayı ne zamanı anlatır.
- Tabanı ölçümden sonra seçmek; sonradan seçilen taban kazancı istenen büyüklüğe çeker.
- Kalıcılığı ölçmeden ilk ayın kazancını yıla çevirmek; eski haline dönmüş iş raporda kazanç olarak kalır.
Dersler
- Kazanç iddiasını ölçüp doğrulamak
Tabanı ve ölçüm yöntemini önceden yazmak, koşul farkını düzeltmek, doğrulamayı başkasına vermek ve kalıcılığı yeniden ölçmek.
1 dk
Gemy'de sahada nasıl çalışır?
Şirket açarBu modül yeni şirkette kapalı gelir; yöneticiniz Özellikler ekranından açar.
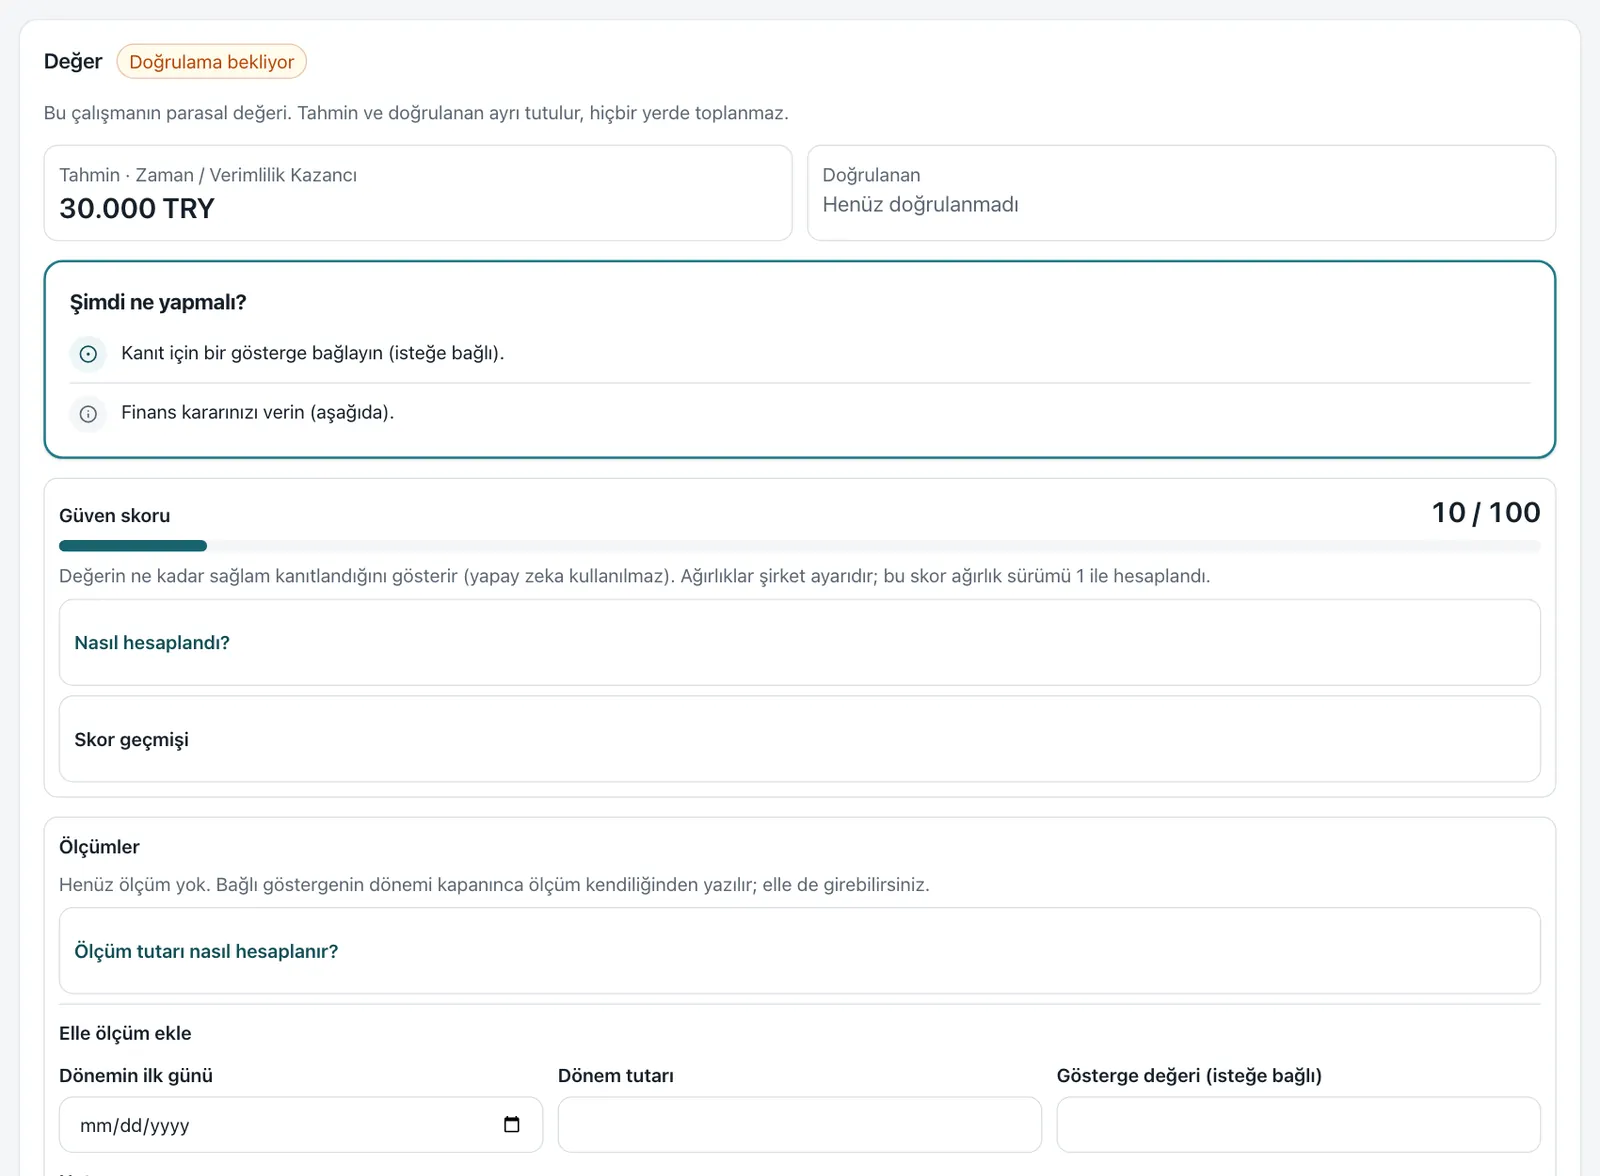
Değer iddiası bir kayıttan, aksiyondan, Kobetsu çalışmasından ya da zaman etüdünden açılır. Nakit kazanç, zaman ve verimlilik, önlenen maliyet ayrı gösterilir ve tek toplamda birleşmez. Tahmin ile doğrulanan tutar ayrı tutulur ve toplanmaz. Ölçüm elle, bir göstergeden ya da bir bağlantıdan gelir. Finans kararı doğrulama, düzeltmeye gönderme ya da ret olur ve kişi kendi iddiasını doğrulayamaz. Doğrulanan tutar tahminden şirketin ayarladığı sınırdan çok saparsa gerekçe istenir. Kalıcılık ayardaki günlerde yeniden ölçülür; hazır günler 30, 90, 180 ve 365'tir. Korunan pay şirketin ayarladığı iki eşikle okunur; pencerede ölçüm yoksa sonuç kayıp değil, veri yetersiz sayılır.
Koşul: Şirket açar; ölçüm, finans doğrulaması, güven skoru ve kalıcılık izleme ayrı anahtarlarla açılır.
Terimler
Kaynaklar
- IPMVP (International Performance Measurement and Verification Protocol), Efficiency Valuation Organization (EVO) (erişim 16 Kasım 2026)
- Measurement and Verification for Federal Energy Savings Performance Contracts, U.S. Department of Energy, Federal Energy Management Program (FEMP) (erişim 16 Kasım 2026)